「自動車保険にロードサービスが付いているけど、JAFにも入ったほうがいいの?」
「JAFの年会費4,000円って、払う価値はある?」
車を所有していると、一度はこんな疑問を感じたことがあるのではないでしょうか。
最近は多くの自動車保険にロードサービスが付いているため、JAFに加入しなくても大丈夫だと考える人も少なくありません。
しかし、実はJAFと自動車保険のロードサービスには、大きな違いがあります。
例えば、JAFは会員本人を対象とするサービスなので、条件を満たせばレンタカーや友人の車でも利用できます。
さらに、雪道でのスタックや異音の点検など、自動車保険では対応できない場合があるトラブルにも対応しています。
その一方で、自動車保険には、長距離のレッカー搬送や帰宅費用のサポートなど、JAFより有利になるサービスが用意されていることもあります。
つまり、どちらがよいかは、普段の車の使い方や契約している保険によって変わるのです。
この記事では、JAFと自動車保険のロードサービスについて、料金・対応範囲・利用回数・メリット・デメリットなどをわかりやすく比較します。
さらに、JAFが必要な人と不要な人の特徴、両方に加入するメリット、トラブル時の連絡方法まで詳しく解説します。
この記事を読めば、自分にJAFが必要なのか、自動車保険だけで十分なのかを判断できるようになります。
無駄な出費を抑えながら、安心してドライブを楽しむために、ぜひ最後までご覧ください。
JAFと自動車保険のロードサービスの違いを徹底比較!
両方入る必要はある?料金・サービス内容・メリットをわかりやすく解説
最終確認:2026年10月9日|JAF公式情報をもとに解説
1. JAFと自動車保険のロードサービスは何が違う?基本を徹底比較
JAFと自動車保険のロードサービスの違いを一覧表で比較
車を運転していると、突然のバッテリー上がりやタイヤのパンク、エンジントラブルなど、思いがけない出来事に遭遇することがあります。そんなときに頼りになるのが、JAFや自動車保険に付いているロードサービスです。
しかし、「自動車保険にロードサービスが付いているなら、JAFに入る必要はないのでは?」と疑問に思う人も多いのではないでしょうか。
実は、この2つのサービスには、対象となる車や利用回数、救援できるトラブルの種類などに違いがあります。
まずは、それぞれの特徴を比較してみましょう。
| 比較項目 | JAF | 自動車保険のロードサービス |
|---|---|---|
| サービス対象 | 会員本人 | 原則として契約車両 |
| 年会費 | 個人会員4,000円 | 保険に付帯する場合が多い |
| 利用回数 | 制限なし | 保険会社・作業による |
| バッテリー上がり | 対応 | 多くの会社で対応 |
| パンク | 対応 | 条件付きで対応 |
| ガス欠 | 対応 | 回数・条件制限がある場合も |
| レッカー移動 | 20kmまで会員無料 | 各社で異なる |
| 雪道のスタック | 対応 | 対象外の場合もある |
| レンタカー | 会員本人なら対象 | 原則、契約車両以外は対象外 |
| 車以外の特典 | 各種会員優待あり | 保険商品による |
※JAFは個人会員・家族会員の場合。無料範囲や対象条件は作業内容によって異なります。自動車保険については各社の一般的な傾向であり、すべての保険会社に共通するものではありません。
この比較表を見ると、JAFはサービスを利用できる場面の幅広さが特徴であることがわかります。
一方、自動車保険のロードサービスは、契約車両のトラブルに対して、比較的充実したレッカー搬送や事故後のサポートを用意している商品もあります。
つまり、どちらか一方が絶対に優れているわけではありません。
普段どのような車に乗っているのか、どれくらいの距離を運転するのか、どのようなトラブルに備えたいのかによって、必要なサービスは変わってきます。
大切なのは、料金の安さだけでなく、自分が困ったときに必要な救援を受けられるかどうかです。
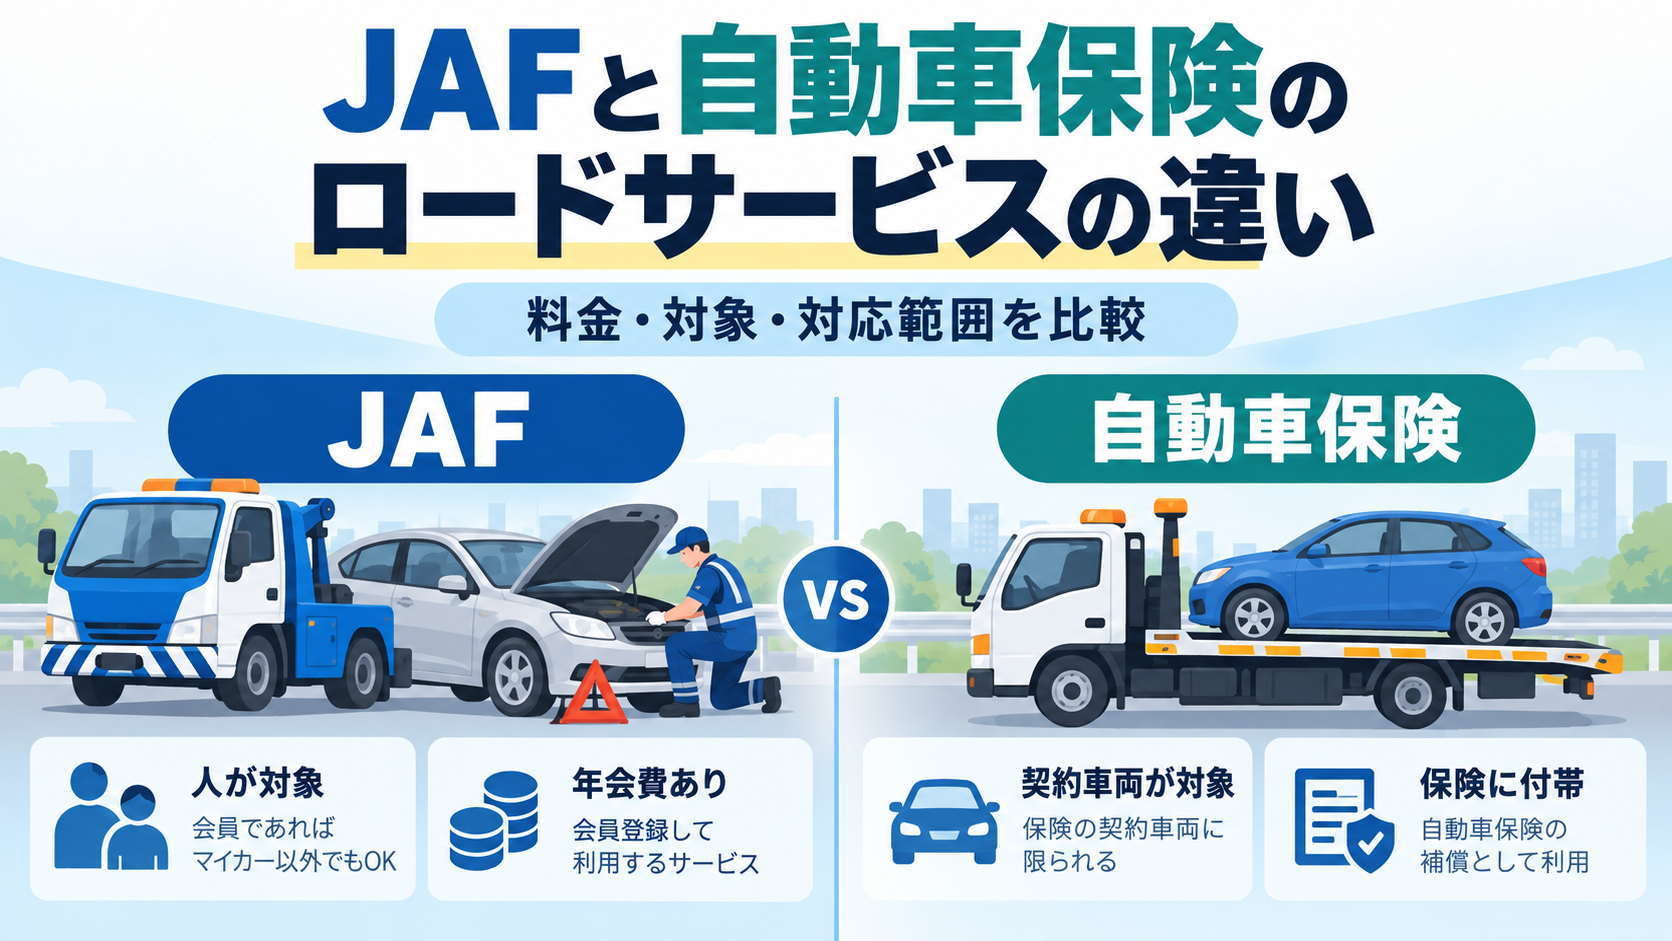
JAFは「人」、自動車保険は「車」が対象になる仕組みとは?
JAFと自動車保険のロードサービスを比較するとき、最も重要なのが「サービスの対象」の違いです。
簡単に説明すると、JAFの個人会員・家族会員向けサービスは「人」を対象にしているのに対し、自動車保険のロードサービスは基本的に「契約した車」を対象にしています。
例えば、自分の車で出かけた先でバッテリーが上がってしまった場合、JAF会員であれば、無料範囲内で救援を受けられます。
ここまでは、自動車保険のロードサービスでも対応できることが多いでしょう。
しかし、友人の車でドライブに出かけた場合はどうでしょうか。
その車が故障したとしても、自分の自動車保険のロードサービスをそのまま利用できるとは限りません。
一方、JAFの個人会員であれば、自分が運転していなくても、対象車両に同乗していれば会員サービスを利用できます。
例えば、次のような場面です。
-
友人の車で旅行中にエンジンが故障した
-
レンタカーを借りてドライブしていたらパンクした
-
会社の車を運転中にバッテリーが上がった
-
家族の車に同乗していてトラブルが起きた
このようなケースでも、JAF会員本人が救援対象の車に乗っていれば、原則として会員向けロードサービスを利用できます。
ただし、対象車種の条件があり、事業用車両への乗客としての同乗など、対象外となるケースもあります。また、法人会員は車両を登録する方式のため、個人会員とは条件が異なります。
普段からマイカー以外の車に乗る機会が多い人にとって、この違いは非常に大きなメリットといえるでしょう。
反対に、自分の車しか運転せず、ほかの車に乗る機会もほとんどない人は、自動車保険のロードサービスだけでも十分な可能性があります。
バッテリー上がり・パンク・ガス欠など対応できるトラブルの違い
ロードサービスを利用する代表的なトラブルには、バッテリー上がり、タイヤのパンク、ガス欠などがあります。
これらはJAFと自動車保険のどちらでも対応できる場合が多いものの、無料になる条件や作業内容には違いがあります。
例えば、バッテリー上がりです。
車のライトを消し忘れたり、バッテリーが弱っていたりすると、突然エンジンがかからなくなることがあります。
JAF会員であれば、応急始動作業は原則として会員無料範囲に含まれています。年間の利用回数にも制限はありません。
一方、自動車保険のロードサービスでは、バッテリー上がりへの対応が年間一定回数まで無料になっている契約もあります。
パンクについても同様です。
JAFでは、スペアタイヤへの交換や条件に合う応急作業に対応しています。自動車保険でもスペアタイヤへの交換を依頼できる商品がありますが、パンク修理そのものは対象外というケースもあります。
ガス欠の場合は、さらに注意が必要です。
JAF会員は燃料切れの救援を受けられますが、ガソリンなどの燃料代は原則として実費です。
自動車保険では、契約によって燃料代まで一定量を無料にするサービスもあります。ただし、回数制限や契約年数などの条件が付く場合があります。
つまり、「ロードサービス対応」と書かれていても、すべての作業が何度でも無料になるわけではないということです。
また、JAFにはタイヤチェーンの取り付け・取り外しや、異音・異臭の点検など、一般的な保険付帯サービスでは対象外になりやすい救援もあります。
トラブルの種類だけでなく、無料回数、部品代、作業条件まで確認することが大切です。
レッカー移動の無料距離や利用回数はどう違う?
ロードサービスの内容を比較するとき、必ず確認しておきたいのがレッカー移動です。
車が故障して自走できなくなった場合、修理工場やディーラーまで車を運んでもらう必要があります。
このとき、搬送距離によって料金が大きく変わることがあります。
JAFの個人会員・家族会員向けサービスでは、通常のけん引・搬送は20kmまで会員無料です。
20kmを超えた場合は、超過距離1kmにつき830円の料金が設定されています。
例えば、通常の条件で50km先まで搬送すると仮定すると、無料範囲を超える距離は30kmです。
30km×830円で、超過分は24,900円になります。
実際には作業状況によって追加料金などが発生する場合もあるため、単純に距離だけで料金が決まるとは限りません。
一方、自動車保険のロードサービスでは、保険会社や契約内容によって、無料搬送距離が異なります。
指定された修理工場までの搬送は距離制限なしという商品もあれば、利用者が希望する修理工場への搬送は一定の距離や金額までという商品もあります。
そのため、長距離のレッカー移動では、自動車保険のほうが有利になるケースもあるのです。
ただし、指定工場までの搬送と、希望する工場までの搬送を同じ条件だと考えないようにしましょう。
もう一つ重要なのが、利用回数です。
JAFは年間の救援回数に制限がありませんが、作業によっては有料になります。
自動車保険の場合は、ガス欠やバッテリー上がりなど、トラブルごとに無料回数を設定していることがあります。
ロードサービスを比較するときは、単に「レッカー無料」と書かれているかどうかではなく、どこまで運べるのか、何回使えるのか、希望する修理工場を選べるのかを確認しておきましょう。
JAFと自動車保険のロードサービスはどちらが安心?
JAFと自動車保険のロードサービスでは、結局どちらが安心なのでしょうか。
結論からいえば、どちらも頼りになるサービスですが、安心できるポイントが異なります。
JAFの強みは、さまざまな車のトラブルに幅広く対応できることです。
JAFは長年にわたってロードサービスを提供しており、専門的な研修を受けた隊員が現場に出動します。一部地域では、JAFが委託する指定工場などが対応します。
バッテリー上がりやパンクだけでなく、雪道でのスタックや車両の異常点検など、細かいトラブルにも対応しています。
また、自分が所有する車に限らず、対象となるレンタカーや友人の車などでも会員サービスを利用できる点は大きな安心材料です。
一方、自動車保険のロードサービスには、事故や故障の後まで含めたサポートが充実している商品があります。
例えば、車が動かなくなった際のレッカー搬送だけでなく、帰宅費用、宿泊費用、レンタカー費用などを補償・サポートする契約もあります。
旅行先で車が故障した場合は、車そのものを修理するだけでなく、自宅に帰る方法も考えなければなりません。
こうした場面では、保険会社の付帯サービスが役立つ可能性があります。
ただし、これらの費用サポートがすべての自動車保険に付いているわけではありません。
結局のところ、日常的な車のトラブルへの対応範囲を重視するならJAF、事故後の費用補償まで含めて考えるなら自動車保険の内容が重要になります。
さらに、両方を契約しておけば、それぞれの弱点を補えるケースもあります。
安心を優先するなら併用、費用を抑えるなら加入中の自動車保険の内容を確認したうえで判断する、という考え方がおすすめです。
JAFと自動車保険のロードサービスを料金・サービス内容で比較
JAFの入会金・年会費はいくら?家族会員の料金も解説
JAFへの加入を考えるとき、まず気になるのが入会金と年会費です。
「毎年お金を払うほどの価値があるのだろうか?」と迷う人も多いでしょう。
JAFの個人会員は、通常、入会金2,000円、年会費4,000円です。
つまり、一般的な新規入会の場合、最初の1年間に必要な費用は合計6,000円になります。
2年目以降は、通常の年会費4,000円で継続できます。
JAF個人会員の基本料金
入会初年度
6,000円
入会金2,000円+年会費4,000円
2年目以降
4,000円
通常の年会費
家族会員は1人あたり年会費2,000円、入会金無料です。
JAFには、同居する家族を対象にした家族会員制度もあります。
家族会員は、個人会員1人につき5人まで加入でき、年会費は1人あたり2,000円です。
例えば、夫婦2人でJAFを利用したい場合、1人が個人会員、もう1人が家族会員になることで、通常の年会費は合計6,000円になります。
2人がそれぞれ個人会員になる場合と比べて、年間2,000円を節約できる計算です。
なお、入会方法や支払い方法によっては、割引制度が利用できる場合があります。
JAF公式サイトでは、新規入会時に年会費の自動振替を登録すると、初回継続時の年会費が500円割引になる制度も案内されています。
ここで注意したいのは、家族会員も「会員本人」がサービスの対象になるという点です。
例えば、夫だけがJAF会員の場合、妻が1人で運転中に故障しても、夫の会員資格を使って救援を受けることはできません。
家族それぞれが単独で車を運転する機会が多いなら、家族会員制度を検討するとよいでしょう。
自動車保険のロードサービスは本当に無料?追加料金が発生するケース
自動車保険のロードサービスは「無料で使える」と紹介されることがよくあります。
しかし、実際にはすべての作業が完全無料になるわけではありません。
まず、多くの自動車保険では、ロードサービスが保険契約に付帯しています。そのため、JAFのように別途年会費を支払わなくても利用できる商品があります。
ただし、ロードサービス自体の費用が完全にゼロという意味ではありません。保険料全体の中に、サービスの提供コストが含まれていると考えるのが自然です。
また、無料で利用できる作業には条件があります。
例えば、バッテリーが上がったときの応急始動作業は無料でも、新しいバッテリーへの交換費用や部品代は自己負担になることがあります。
タイヤがパンクした場合も、スペアタイヤへの交換作業は無料でも、新しいタイヤの購入費用までは負担してもらえないケースがあります。
ガス欠については、燃料の配達作業が無料になる一方、ガソリン代が実費になる契約もあります。
さらに注意したいのが、レッカー搬送です。
保険会社が指定する修理工場への搬送は無料でも、自分が希望する工場への搬送では一定の距離や費用を超えると追加料金が発生する場合があります。
そのほか、契約条件によっては、車の引き上げに特殊な機材が必要な場合や、対象外の場所でトラブルが起きた場合なども費用が発生します。
反対に、JAFにも、部品代や燃料代などの実費負担があります。
JAFも自動車保険も「基本作業が無料」であって、「あらゆる出費が無料」ではありません。
加入中の自動車保険について、何が無料で何が有料なのかを一度確認しておくと、実際にトラブルが起きたときに慌てずに済むでしょう。
JAFのレッカー料金と自動車保険の無料搬送距離を比較
車が自走できなくなったときに発生するレッカー料金は、ロードサービス選びで特に重要なポイントです。
レッカー移動は、車を運ぶ距離や作業内容によって費用が大きく変わることがあります。
JAFの場合、会員であれば通常のけん引・搬送が20kmまで無料です。
20kmを超える場合は、1kmごとに830円の追加料金が設定されています。
この条件で、単純に距離による料金を比較すると次のようになります。
| 搬送距離 | JAF会員の超過距離料金 |
|---|---|
| 10km | 0円 |
| 20km | 0円 |
| 30km | 8,300円 |
| 50km | 24,900円 |
| 100km | 66,400円 |
※通常の会員無料搬送20kmを差し引いた概算です。特殊作業などの追加費用は含みません。
一方、自動車保険のロードサービスでは、レッカー搬送の条件が保険会社ごとに異なります。
例えば、提携修理工場までの搬送であれば距離にかかわらず無料になる商品があります。
その場合、50km以上離れた修理工場まで運ぶ必要があっても、契約条件に合っていれば追加の搬送料金を抑えられます。
ただし、利用者自身が修理工場を指定する場合は話が変わります。
希望先までの搬送は一定距離以内、あるいは一定金額以内という制限があることも少なくありません。
また、事故車と故障車で条件が異なる契約もあります。
つまり、JAFと自動車保険のどちらがレッカー搬送で有利かは、実際の搬送距離と契約内容によって決まるのです。
近所の整備工場まで運ぶ程度なら、JAFの無料範囲でも十分かもしれません。
しかし、高速道路での故障や旅行先でのトラブルなど、長距離搬送が必要になる可能性がある人は、自動車保険の無料搬送条件も重視するとよいでしょう。
パンク修理・バッテリー交換・ガス欠でかかる費用の違い
ロードサービスで意外と見落としがちなのが、「作業料金」と「部品代・消耗品代」の違いです。
例えば、バッテリーが上がったときに救援スタッフが来てエンジンをかける応急始動作業と、古くなったバッテリーそのものを交換する作業は別のものです。
JAF会員の場合、通常の応急始動作業は無料範囲に含まれています。
ただし、バッテリー本体を交換する場合は、新しいバッテリーの代金などが必要になります。
パンクの場合も同じです。
JAFでは、条件に合ったスペアタイヤへの交換作業を無料で受けられますが、タイヤ本体の購入費用が無料になるわけではありません。
また、最近の車はスペアタイヤを搭載していない車種も増えています。
そのような場合は、パンクの状態によって応急修理やレッカー搬送など、別の対応が必要です。
ガス欠についても確認しておきましょう。
JAF会員であれば、通常の燃料切れに対する救援作業は無料範囲で利用できますが、補給するガソリンなどの燃料代は実費です。
一方、自動車保険のロードサービスでは、燃料代まで一定量を無料にする契約もあります。
ただし、保険会社によって条件が違い、無料となる利用回数や補給量が制限されている場合もあります。
以下の表は、一般的な費用負担の考え方を整理したものです。
| トラブル | JAF会員 | 自動車保険 |
|---|---|---|
| バッテリー応急始動 | 原則無料 | 無料の場合が多い |
| バッテリー本体 | 実費 | 原則実費 |
| スペアタイヤ交換 | 原則無料 | 無料の場合が多い |
| 新品タイヤ代 | 実費 | 原則実費 |
| ガス欠の救援作業 | 原則無料 | 契約による |
| 補給燃料代 | 実費 | 無料条件のある商品も |
実際に重要なのは、トラブルが解決するまでの合計費用です。
無料のロードサービスに加入していても、交換する部品や作業内容によっては出費が発生することを覚えておきましょう。
雪道でのスタックや冠水など自然災害への対応はどちらが充実?
雪が多い地域に住んでいる人や、冬にスキー場へ出かける人にとって、雪道でのスタックは身近なトラブルです。
スタックとは、雪や泥などでタイヤが空転し、車が前にも後ろにも進めなくなる状態をいいます。
通常の故障とは違い、エンジンそのものが正常でも、走行できなくなる場合があります。
このようなトラブルに対して、JAFは雪道やぬかるみからの引き出し作業を行っています。
軽度のスタックであれば、会員無料範囲内で救援を受けられる場合があります。
ただし、車両の状態や周囲の状況によっては特殊な作業が必要になり、追加料金が発生したり、救援作業を実施できなかったりすることもあります。
一方、自動車保険では、雪道でのスタックを対象外としている商品や、一定の条件を満たす場合だけ対応する商品があります。
そのため、雪国で車を運転する機会が多い人は、加入中の自動車保険がスタック救援に対応しているか確認しておくことが大切です。
また、JAFは大雨による冠水など、自然災害に関連する車両トラブルにも対応しています。
ただし、自然災害時でも必ず救援を受けられるわけではありません。
大規模な水害や土砂災害では、現場に近づくこと自体が危険だったり、救援車両が通行できなかったりすることがあります。
さらに、冠水によって車が故障した場合、ロードサービスで搬送できても、修理費用まで補償されるわけではありません。
修理費用の補償については、自動車保険の車両保険の契約内容を別途確認する必要があります。
雪道やぬかるみなどの救援範囲ではJAFが強みを持つ一方、災害による車両損害の経済的な補償は自動車保険が重要です。
自動車保険に入っていてもJAFは必要?加入するメリット・デメリット
自動車保険があればJAFはいらないと言われる理由
「自動車保険に入っているなら、JAFは必要ない」という意見を聞いたことがある人も多いのではないでしょうか。
確かに、現在は多くの自動車保険にロードサービスが付帯しており、JAFに加入していなくても、基本的な車のトラブルに対応できる場合があります。
例えば、バッテリー上がりやパンク、キーの閉じ込み、故障時のレッカー移動などです。
これらのサービスがすでに自動車保険に含まれていれば、普段の運転で必要になる救援の多くをカバーできる可能性があります。
さらに、自動車保険によっては、JAFよりも長い距離のレッカー搬送が無料になることがあります。
そのため、自分の車しか運転せず、雪道や未舗装路などもほとんど走らない人なら、追加の年会費を払ってJAFに加入する必要性はそれほど高くないかもしれません。
特に、近所への買い物や通勤が中心で、車のメンテナンスも定期的に行っている人は、自動車保険だけでも安心できる場合があります。
ただし、「ロードサービスが付いているからJAFは不要」と決めつけるのは早計です。
自動車保険のロードサービスは、契約車両を対象とするのが基本です。そのため、友人の車やレンタカーなどでは、自分の契約のロードサービスを使えないことがあります。
また、雪道でのスタック、タイヤチェーンの取り付け、気になる異音の点検など、JAFが対応しているサービスが保険の対象外となることもあります。
つまり、JAFが不要かどうかは、自動車保険のロードサービスが自分の使い方に合っているかによって変わるのです。
自動車保険だけで十分な人もいれば、JAFを追加することで安心が大きく増す人もいます。
まずは加入中の自動車保険の補償内容を確認し、足りない部分があるかどうかを考えてみましょう。
JAFに加入する5つのメリットと知っておきたいデメリット
JAFに加入する最大のメリットは、車のトラブルに対する備えを広げられることです。
自動車保険のロードサービスと似た部分もありますが、JAFならではの特徴もあります。
代表的なメリットは、次の5つです。
1. マイカー以外でも利用できる レンタカーや友人の車、会社の車など、対象車両に会員本人が乗っていれば利用できます。
2. 年間の利用回数に制限がない バッテリー上がりなどの救援を複数回依頼しても、会員資格による年間回数制限はありません。ただし、有料作業が無料になるという意味ではありません。
3. 幅広いトラブルに対応している 雪道のスタック、タイヤチェーンの脱着、異音や異臭の点検などにも対応しています。
4. 自動車保険との併用で優遇を受けられる場合がある JAFと提携している保険会社では、会員向けの追加サービスが用意されています。
5. ロードサービス以外の会員優待がある 飲食店やレジャー施設など、対象施設で割引や特典を利用できます。
このように、JAFは単なる故障時の救援だけでなく、普段のカーライフでも役立つサービスです。
一方で、デメリットもあります。
最も大きいのは、年会費が必要になることです。
個人会員の場合、通常は毎年4,000円の費用がかかります。トラブルに遭わなければ、ロードサービスを一度も利用しない年もあるでしょう。
また、JAF会員だからといって、部品代や燃料代、無料範囲を超えるレッカー料金まで、すべて無料になるわけではありません。
さらに、家族がそれぞれ別の車を運転する場合、会員本人以外はその資格を利用できない点にも注意が必要です。
加入を判断するときは、こうしたメリットとデメリットを比較しましょう。
JAFは、必ずしも全員に必要なサービスではありません。しかし、マイカー以外に乗る機会が多い人や、さまざまなトラブルに備えたい人には、十分に検討する価値があります。
JAFはレンタカー・社用車・友人の車でも使える?
JAFの大きな特徴として、マイカー以外の車でも利用できる点が挙げられます。
特に、旅行や出張でレンタカーを利用する人、仕事で社用車を運転する人、友人や家族の車に乗ることが多い人にとって、これは大きなメリットです。
例えば、旅行先でレンタカーを借りたとしましょう。
観光地を回っている途中、突然エンジンがかからなくなった場合、通常はレンタカー会社に連絡して対応を依頼することになります。
しかし、JAF会員であれば、対象車両でのトラブルについて会員サービスを利用できる場合があります。
ただし、レンタカーには独自の緊急連絡先や対応ルールがあるため、JAFへの連絡だけで済ませず、レンタカー会社にも必ず状況を伝えることが大切です。
社用車の場合も、JAF個人会員なら対象車両での救援を利用できます。
ただし、事業用ナンバーや車両重量などの条件によっては対象外となるケースもあるため、すべての社用車で使えるわけではありません。
友人の車に同乗している場合も同様です。
例えば、友人が運転する車で出かけた際、タイヤがパンクしたとします。
その車の所有者がJAF会員でなくても、同乗している自分がJAF会員であり、会員本人が救援現場にいるなどの条件を満たせば、会員サービスを利用できます。
ここで重要なのは、JAFの会員資格をほかの人に貸すことはできないという点です。
会員本人がいないところで、友人や家族が会員証だけを使って救援を受けることは認められません。
また、JAFには対象車種の条件があります。普通乗用車以外の大型車や特殊な車両では、対応範囲が異なる場合があります。
普段から複数の車に乗る人は、こうした利用条件を知っておくことで、JAFの便利さをより実感できるでしょう。
JAFと自動車保険を併用すると受けられる特別なサービス
JAFと自動車保険のロードサービスは、どちらか一方を選ばなければならないものではありません。
実は、両方に加入することで、サービス内容が充実する場合があります。
JAFは、自動車保険会社などと提携し、JAF会員向けの優遇サービスを提供しています。
提携先の保険に加入しているJAF会員は、通常のJAF会員サービスよりも無料作業の範囲が広がったり、特定の費用について追加のサポートを受けられたりすることがあります。
例えば、通常のJAF会員サービスでは、燃料切れに対する救援作業は無料でも、補給するガソリン代は実費です。
しかし、提携している自動車保険との組み合わせによっては、一定の条件で燃料代の負担が軽減されることがあります。
また、JAF単独では無料範囲を超えるような作業でも、保険会社のサービスと組み合わせることで、費用負担を抑えられる場合があります。
ただし、どのような優遇を受けられるかは保険会社や契約内容によって異なります。
JAF公式サイトに掲載されている提携先には、東京海上日動火災、損害保険ジャパン、三井住友海上火災、三井ダイレクト損害保険などがあります。
提携しているからといって、すべての契約で同じ優遇が受けられるわけではありません。
さらに、併用する際に注意したいのが連絡方法です。
JAFと提携している自動車保険を利用する場合、JAFは原則として、まず保険会社のコールセンターに連絡し、JAF会員であることを伝えるよう案内しています。
この手順を知らずに、自己判断で別のレッカー業者を手配すると、契約上のサービスを十分に利用できない可能性があります。
JAFと自動車保険の両方に加入している人は、事前に提携内容と連絡方法を確認しておくと安心です。
JAFの年会費4,000円は高い?元が取れるか検証
JAFの年会費4,000円は、本当に支払う価値があるのでしょうか。
「毎年4,000円も払うのはもったいない」と感じる人がいる一方、「いざというときのためなら安い」と考える人もいるでしょう。
そこで、実際のロードサービス料金と比較してみます。
JAF公式サイトに掲載されている料金例では、一般道で昼間にバッテリー上がりの応急始動を依頼した場合、非会員料金は21,700円です。
また、一般道で夜間にスペアタイヤへの交換を依頼する場合、非会員料金の例は25,630円です。
これらは特定の条件での料金例であり、実際の費用は時間帯や道路、作業内容によって変わります。
単純に比較すると、JAFに加入していない人がバッテリー上がりの救援を1回依頼するだけでも、個人会員の通常年会費4,000円を大きく上回る費用になる可能性があります。
ただし、ここで注意したいのは、自動車保険のロードサービスを使える場合です。
加入している自動車保険でバッテリーの応急始動を無料で依頼できるなら、そのトラブルに対してJAFの年会費を支払う必要はなかったとも考えられます。
つまり、単純に非会員料金と年会費だけを比べても、JAFの本当のお得度はわかりません。
そこで、ロードサービス以外の会員優待にも注目してみましょう。
例えば、飲食店やレジャー施設などで、1回あたり200円相当の割引を20回利用できたと仮定すると、年間4,000円相当になります。
もちろん、これは計算上の例であり、実際の優待内容や利用回数は人によって異なります。
無理に優待を利用するために余計なお金を使ってしまっては、本末転倒です。
JAFの年会費は、必ず元を取らなければ損というものではなく、予期しないトラブルへの備えとして考えることも大切です。
普段の運転環境や自動車保険の内容、会員優待の利用頻度を組み合わせて判断しましょう。
4. JAFが必要な人・いらない人の特徴を徹底解説
JAFへの加入をおすすめする人の特徴5選
JAFにはさまざまなメリットがありますが、すべてのドライバーに必須というわけではありません。
では、どのような人がJAFに加入すると便利なのでしょうか。
特におすすめしたいのは、次の5つのタイプです。
1. マイカー以外の車を運転する人
仕事で社用車を運転する人や、旅行でレンタカーを借りる人は、JAFの「人を対象としたサービス」を活用できます。
自分の自動車保険では対応できない車でも、JAFの対象車両なら会員サービスを利用できるためです。
2. 長距離ドライブや旅行が好きな人
慣れない土地での車の故障は、普段以上に不安を感じるものです。さまざまなトラブルに対応できるJAFは、旅行中の備えとして役立ちます。
3. 雪道や山道を運転する機会が多い人
雪道のスタックやぬかるみからの脱出など、自動車保険では対象外となることがある救援にもJAFは対応しています。
ただし、危険な場所での作業や特殊な引き上げは別料金、あるいは対応できない場合があります。
4. バイクや原付にも乗る人
JAF個人会員は、対象車種であれば車だけでなくバイクや原付でも会員サービスを利用できます。
車とバイクを使い分けている人にとって、利用できる車両の幅が広いのは魅力です。
5. トラブル時の安心を重視する人
車に詳しくない人や、急な故障に不安を感じる人にもJAFは向いています。
バッテリー上がりやパンクのような一般的なトラブルだけでなく、異音・異臭などの点検にも対応しているためです。
もちろん、JAFに加入したからといって、すべてのトラブルが解決できるわけではありません。
それでも、普段から車を使う機会が多く、予期しないトラブルに備えたい人にとっては、心強いサービスといえるでしょう。
自動車保険のロードサービスだけで十分な人の特徴
JAFに加入するメリットがある一方、自動車保険のロードサービスだけでも十分な人もいます。
特に、車の使用状況が比較的限定されている人は、無理に両方へ加入する必要はないかもしれません。
例えば、自宅から職場までの通勤や、近所のスーパーへの買い物が中心の人です。
普段から走り慣れた道を利用し、長距離ドライブや雪道の運転をほとんどしないのであれば、トラブルに遭った場合も、自動車保険のロードサービスで対応できる可能性があります。
また、マイカー以外の車にほとんど乗らない人も同様です。
JAFの大きなメリットである「レンタカーや友人の車でも使える」という特徴を活用する機会が少ないためです。
さらに、加入中の自動車保険のロードサービスが充実している人も、JAFの必要性は低くなるでしょう。
例えば、バッテリー上がりやパンクへの対応、十分なレッカー搬送、帰宅費用や宿泊費用のサポートなどが備わっている契約なら、多くのトラブルに対応できます。
ただし、自動車保険のサービスは保険会社によって大きく異なります。
そのため、次のような点を確認しておくことが大切です。
-
バッテリー上がりやパンクは無料で対応できるか
-
レッカー搬送の距離や金額に制限はあるか
-
ガス欠やスタックは対象になるか
-
年間利用回数に制限はあるか
-
故障時の帰宅費用や宿泊費用をサポートしてくれるか
これらの条件に満足できるなら、JAFの加入を見送るのも合理的な選択です。
ただし、いくら車のメンテナンスをしていても、故障の可能性を完全になくすことはできません。
大切なのは、JAFに入るか入らないかという二択だけで考えるのではなく、現在の自動車保険で不足する部分がないか確認することです。
不要な費用を抑えながら、自分に合った備えを選びましょう。
通勤・買い物が中心の人と長距離ドライブが多い人ではどちらがお得?
JAFへの加入を検討するときは、年間の走行距離だけでなく、どのような場所を走るかも重要です。
例えば、毎日の通勤や買い物で車を利用する人を考えてみましょう。
走行距離が短くても、毎日車を使うため、バッテリー上がりやパンクなどのトラブルに遭う可能性はあります。
しかし、近所に整備工場やディーラーがあり、加入中の自動車保険が基本的なロードサービスに対応しているなら、JAFを追加する必要性は比較的低いと考えられます。
一方、休日に長距離ドライブや旅行を楽しむ人はどうでしょうか。
高速道路や山間部、慣れない地域で車が故障した場合、すぐに修理工場を見つけられないことがあります。
さらに、雪道や未舗装路などを走る機会がある人は、通常の故障以外のトラブルにも注意が必要です。
このような人は、JAFの幅広いサービスが役立つ可能性があります。
ただし、長距離ドライブが多いからといって、必ずJAFのほうがお得とは限りません。
特にレッカー移動については、JAFの会員無料範囲が通常20kmである一方、自動車保険では契約条件により、さらに長い搬送距離が無料になることもあります。
そのため、長距離ドライブをする人ほど、自動車保険のレッカーサービスの条件も重要になります。
ここで考えたいのが、トラブルが起きた場合の費用と不便さです。
自宅の近くで故障した場合は、家族に迎えに来てもらえるかもしれません。
しかし、遠方で故障した場合は、帰宅方法や宿泊先の確保まで必要になることがあります。
こうした状況では、自動車保険の帰宅費用や宿泊費用のサポートが役立つでしょう。
近距離中心なら基本的な救援内容、長距離中心なら救援範囲と事故・故障後の移動サポートを重視するのがおすすめです。
普段の使い方を考えながら、自分に必要なサービスを整理してみましょう。
初心者・高齢ドライバー・家族で車を使う人はJAFに入るべき?
運転経験が少ない初心者や、家族で車を共有している人にとって、ロードサービスは特に気になる存在です。
例えば、免許を取得したばかりの人は、車のトラブルが起きたとき、何をすればよいのかわからず不安になることがあります。
タイヤがパンクした場合でも、スペアタイヤの交換方法を知らない人は少なくありません。
また、車から異音が聞こえたときに、そのまま走り続けてもよいのか判断できないこともあるでしょう。
JAFは、こうしたトラブルに対して救援や点検を依頼できるため、初心者にとって安心材料になります。
ただし、初心者だから必ずJAFに加入しなければならないわけではありません。
自動車保険のロードサービスが充実していれば、基本的な故障には対応できることが多いためです。
高齢ドライバーの場合も同様です。
車のトラブルが起きた際に、無理な作業をせず、専門スタッフに相談できる体制を整えておくことが大切です。
ただし、JAFへの加入は運転能力そのものを補うものではありません。安全運転や定期的な車両点検は引き続き必要です。
家族で車を共有している場合は、さらに確認しておきたい点があります。
例えば、父親だけがJAFの個人会員で、母親や子どもも同じ車を運転しているケースです。
この場合、父親が同乗していなければ、母親や子どもは父親の会員資格を利用できません。
家族それぞれが単独で運転するなら、年会費2,000円の家族会員制度も検討するとよいでしょう。
なお、自動車保険のロードサービスであれば、契約車両を対象に、保険の条件を満たす運転者が利用できることがあります。
家族全員の安全と費用を考えるなら、JAFの会員資格と自動車保険の対象範囲を比較して判断することが重要です。
JAFに加入するか迷ったときの判断チェックリスト
ここまで読んでも、「自分はJAFに入ったほうがよいのだろうか?」と迷っている人もいるでしょう。
そんなときは、普段の車の使い方を振り返ると判断しやすくなります。
JAFの必要性は、車を所有しているかどうかだけでは決まりません。
レンタカーの利用頻度、雪道の走行機会、自動車保険の内容、年会費に対する考え方など、さまざまな要素が関係します。
例えば、マイカーしか運転せず、自動車保険のロードサービスが充実している人は、JAFに入らなくても困らない可能性があります。
一方、旅行でレンタカーをよく利用したり、冬に雪道を走ったりする人は、JAFが役立つ場面が増えるでしょう。
そこで、次のチェックリストを使って、自分に合った選択を考えてみてください。
JAF加入の必要性チェック
自動車保険だけでも十分かも
現在の自動車保険の無料条件を確認し、不足がなければ追加加入を見送る選択も合理的です。
チェックをリセット※編集部による目安です。JAFへの加入を客観的な点数で判定するものではありません。
このチェックで大切なのは、当てはまった数だけではなく、その内容です。
例えば、チェックが1つだけでも、それが「頻繁にレンタカーを利用する」という項目なら、JAFのメリットを感じやすいかもしれません。
逆に、複数当てはまっていても、自動車保険ですべて対応できるなら、JAFの追加加入は必須ではありません。
まずは自分がどのようなトラブルを心配しているのか整理し、その不安を現在の契約でカバーできるか確認しましょう。
年会費だけでなく、安心できる範囲も含めて選ぶことが、後悔しないポイントです。
JAFと自動車保険のロードサービスで後悔しないための選び方
自動車保険のロードサービスで確認すべき5つのポイント
JAFに加入するかどうかを判断する前に、まずは現在の自動車保険のロードサービスを確認することが大切です。
「ロードサービス付き」と書かれているだけでは、実際にどこまで対応してもらえるのかわかりません。
保険会社によって内容が異なるため、特に次の5つのポイントをチェックしておきましょう。
1. レッカー搬送の無料範囲
無料搬送の条件は、保険会社によって異なります。
提携工場への搬送と、利用者が希望する修理工場への搬送で条件が違う場合もあるため、両方確認しておきましょう。
2. バッテリー上がりへの対応回数
バッテリー上がりの応急始動が無料になる契約でも、年間の利用回数に制限がある場合があります。
また、バッテリー本体の交換費用が自己負担になるかどうかも重要です。
3. パンクやガス欠への対応
スペアタイヤ交換、パンク応急修理、燃料補給など、対応できる作業の種類を確認しましょう。
特にガス欠では、燃料代の負担条件が保険会社によって異なります。
4. 自然災害やスタックへの対応
大雪やぬかるみによるスタック、冠水による車両トラブルなどは、契約によって対象外になることがあります。
雪道を運転する人は、重点的に確認したい項目です。
5. 帰宅費用・宿泊費用などのサポート
旅行先で車が故障した場合、自宅へ帰るための交通費や宿泊費が必要になることがあります。
こうした費用を補償する契約かどうかも確認しておくと安心です。
これらの内容は、保険会社の公式サイトや契約者専用ページ、保険証券、重要事項説明書などで確認できます。
わからない場合は、保険会社の窓口に問い合わせるとよいでしょう。
特に重要なのは、ロードサービスの無料範囲と、追加料金が発生する条件をセットで把握することです。
加入中の保険内容をしっかり理解すれば、JAFを追加するべきかどうかも判断しやすくなります。
JAFと提携している自動車保険会社の特徴と優遇サービス
JAFと自動車保険の両方に加入する場合、確認しておきたいのが保険会社との提携サービスです。
JAFは複数の保険会社や共済団体と提携しており、対象の保険に加入しているJAF会員に対して優遇サービスを提供しています。
例えば、JAF公式サイトには、東京海上日動火災、損害保険ジャパン、三井住友海上火災、あいおいニッセイ同和損害保険、三井ダイレクト損害保険などの提携先が掲載されています。
また、共済団体の中にも提携サービスの対象となるものがあります。
ただし、提携している保険会社なら、どの契約でも同じ特典を受けられるわけではありません。
優遇サービスの内容は、各社の契約条件によって異なります。
例えば、通常のJAF会員無料サービスの範囲を超える作業について、追加のサポートを受けられる場合があります。
また、燃料代や部品代などについて、一定条件で負担が軽減されるケースもあります。
さらに、保険会社からJAFへ救援依頼を取り次ぐことで、両方のサービスを組み合わせた対応が可能になる場合があります。
ただし、車両の種類や保険契約、トラブルの内容によって対象外となることもあります。
ここで注意したいのが、自動車保険の会社名だけで判断しないことです。
同じ保険会社でも、契約プランや特約の有無によってロードサービスの内容が変わることがあります。
また、提携関係は将来的に変更される可能性もあるため、最新情報の確認が必要です。
加入中の保険がJAFと提携しているか調べたい場合は、JAF公式の自動車保険加入者向け優遇サービス一覧を確認するとよいでしょう。
併用によるメリットがどれくらいあるかを把握しておけば、JAFの年会費を払う価値も判断しやすくなります。
事故・故障が起きたときはJAFと保険会社のどちらに連絡する?
実際に車のトラブルが起きたとき、JAFと自動車保険のどちらに連絡すればよいのでしょうか。
この疑問は、両方のサービスに加入している人ほど迷いやすいポイントです。
まず、事故や故障が発生したら、何よりも安全を優先しましょう。
車を安全な場所に止め、必要に応じてハザードランプを点灯させます。
高速道路上で停止してしまった場合は、無理に車内へとどまらず、安全な場所へ避難することが重要です。
事故でけが人がいる場合は119番に連絡し、交通事故の場合は警察にも届け出ましょう。
そのうえで、ロードサービスに連絡します。
連絡先の考え方は、次のとおりです。
自動車保険だけに加入している場合
加入中の保険会社のロードサービス窓口へ連絡します。
JAFだけに加入している場合
JAFの救援受付へ連絡します。JAF公式アプリからの救援要請も可能です。
JAFと提携自動車保険の両方に加入している場合
原則として保険会社の窓口へ連絡し、JAF会員であることを伝えます。具体的な手順は保険会社の案内を優先してください。
JAFと提携している自動車保険を利用する場合は、保険会社を通して手配することで、会員向けの優遇サービスが適用されるケースがあります。
また、ロードサービスを利用する前に、勝手に民間のレッカー業者を手配しないことも大切です。
保険会社が指定する手順を守らなかった場合、費用を十分に補償してもらえない可能性があります。
いざというときに慌てないよう、JAFの救援連絡先と自動車保険の緊急連絡先をスマートフォンに登録しておくと安心です。
JAF未加入でも救援を依頼できる?非会員料金と注意点
「JAFに入っていないけれど、今すぐ車を助けてほしい」という場合でも、JAFの救援を依頼できるのでしょうか。
結論からいうと、JAFは非会員でもロードサービスの利用が可能です。
ただし、会員と非会員では料金が大きく異なります。
例えば、JAF公式サイトでは、一般道で昼間にバッテリー上がりの応急始動を依頼した場合、非会員料金は21,700円と案内されています。
また、一般道で夜間にスペアタイヤへの交換作業を依頼する場合、非会員料金は25,630円です。
そのほか、昼間の一般道で故障車をけん引する場合、非会員料金は27,700円からで、搬送距離に応じた料金などが別途必要になります。
| 作業内容 | JAF非会員の料金例 |
|---|---|
| バッテリー上がりの応急始動 | 21,700円 |
| 夜間のスペアタイヤ交換 | 25,630円 |
| 夜間のキー閉じ込み開錠 | 25,630円 |
| 故障車のけん引 | 27,700円~ |
※JAF公式掲載の指定条件での例です。道路・時間帯・作業内容により異なり、追加費用が発生する場合もあります。
こうして見ると、JAFの救援を非会員料金で1回利用するだけでも、個人会員の年会費4,000円より高くなることがわかります。
ただし、ここで注意したいのが、トラブルが発生してからJAFに加入する場合です。
その場で入会手続きをしたからといって、発生済みのトラブルに会員向けの無料料金が適用されるとは限りません。
JAFの会員サービスには利用開始の条件があるため、救援を依頼する際は受付窓口で確認する必要があります。
また、すでに自動車保険に加入している場合は、非会員料金を支払ってJAFに直接依頼する前に、保険会社のロードサービスを確認することをおすすめします。
自動車保険の無料サービスで対応できるトラブルなら、余計な費用を支払わずに済む可能性があるためです。
JAFへの加入は、トラブルが起きてから慌てて考えるよりも、普段のうちに検討しておいたほうが安心でしょう。
結局JAFと自動車保険はどちらがおすすめ?タイプ別に結論
ここまでJAFと自動車保険のロードサービスを比較してきましたが、結局どちらを選べばよいのでしょうか。
結論として、自動車保険のロードサービスを基本にしながら、必要に応じてJAFを追加する方法がおすすめです。
現在は多くの自動車保険にロードサービスが付帯しており、基本的な車のトラブルには対応できる場合があります。
そのため、すでに十分なサービスを受けられる人が、必ずJAFへ加入しなければならないわけではありません。
一方、JAFには、自動車保険だけではカバーしにくい特徴があります。
例えば、マイカー以外の車でも利用できることや、年間の救援回数に制限がないこと、雪道のスタックや異音の点検などにも対応していることです。
こうしたサービスに魅力を感じる人は、JAFへの加入を検討するとよいでしょう。
最後に、タイプ別のおすすめをまとめました。
| ドライバーのタイプ | おすすめの考え方 |
|---|---|
| 近所の買い物・通勤が中心 | 自動車保険を基本に検討 |
| マイカー以外にほとんど乗らない | 自動車保険の内容を確認 |
| レンタカー・社用車によく乗る | JAFの追加加入を検討 |
| 雪道や山道を頻繁に走る | JAFの追加加入を検討 |
| 長距離ドライブが多い | 両方の内容を比較 |
| 車とバイクを使い分ける | JAFの追加加入を検討 |
| 救援対応をできるだけ充実させたい | JAFと自動車保険の併用を検討 |
| 年間費用をなるべく抑えたい | 自動車保険で不足がないか確認 |
この表からもわかるように、JAFの必要性は運転する環境や車の使い方によって変わります。
例えば、普段は近所しか運転しない人でも、年に数回レンタカーで旅行に出かけるなら、JAFに価値を感じるかもしれません。
逆に、長距離ドライブをする人でも、自動車保険のロードサービスが非常に充実していれば、JAFの追加加入を必要としない場合もあります。
大切なのは、料金だけで判断しないことです。
何かトラブルが起きたとき、どこまで対応してもらえるのかを理解しておくことが、安心につながります。
まとめ:JAFと自動車保険のロードサービスは違いを理解して選ぼう
JAFと自動車保険のロードサービスには、対象となる車や利用回数、サービス内容などにさまざまな違いがあります。
今回のポイントを整理すると、次のようになります。
-
JAFは基本的に「会員本人」、自動車保険は「契約車両」が対象
-
JAFは年間利用回数に制限がなく、幅広いトラブルに対応
-
JAFの個人会員は通常、入会金2,000円・年会費4,000円
-
JAF会員の通常のレッカー搬送は20kmまで無料
-
自動車保険では長距離レッカーや帰宅・宿泊費用などのサポートが充実している場合がある
-
JAFと提携する自動車保険では、併用による優遇サービスを利用できることがある
-
自動車保険のロードサービスが十分なら、JAFへの追加加入が不要な人もいる
特に覚えておきたいのは、JAFと自動車保険は、どちらか一方が必ず優れているわけではないということです。
普段からマイカーしか運転せず、近所への買い物や通勤が中心の人なら、自動車保険のロードサービスだけで十分な場合もあります。
一方、レンタカーや社用車に乗る機会が多い人、雪道や山道を走る人、幅広いトラブルに備えたい人は、JAFに加入するメリットがあります。
また、JAFと自動車保険の両方に加入することで、より充実したサービスを受けられるケースもあります。
年会費を節約することも大切ですが、事故や故障が起きたときに困らない備えを用意しておくことは、それ以上に重要です。
まずは、現在加入している自動車保険のロードサービスを確認してみましょう。
そのうえで、足りない部分をJAFで補う必要があるか考えると、自分に合った選択がしやすくなります。
JAFに加入する場合も、しない場合も、サービス内容を理解しておけば、万が一のトラブルでも落ち着いて対応できるはずです。